La Liquidazione Delle SocietÀ
Prezzo scontato Nuovo - 5%
Scheda tecnica
Formato:
Saggistica - 17x24 cm
Autore:
Cacciapaglia, Mastromarino, Mercurio e Annicchiarico
Anno:
2026
ISBN:
9791254656037
Modello:
06FD515
Numero Pagine:
449
Aggiornato a:
Ottobre 2026
Argomento:
Costituzione, Gestione Societaria
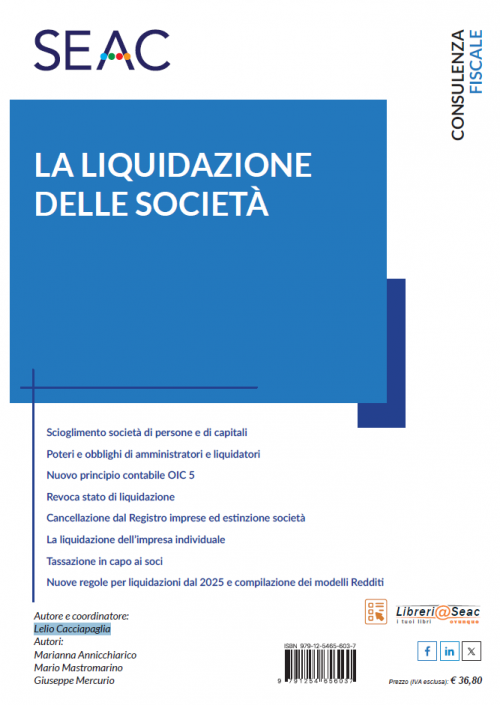
LA LIQUIDAZIONE DELLE SOCIETÀ

devicesE-book

description Cartaceo

Il volume "La Liquidazione delle Società" è il manuale d'autore e di riferimento per commercialisti, revisori legali, curatori e consulenti d'impresa. La fase liquidatoria ha subito una profonda rivoluzione a seguito dei recenti interventi normativi, della revisione dei principi contabili e delle pronunce della Suprema Corte. Questo testo affronta in modo organico e rigoroso la complessa transizione della vita societaria, offrendo le soluzioni contabili, fiscali e societarie per guidare con sicurezza la chiusura dell'attività aziendale e proteggere la governance da responsabilità personali.

Inquadramento Civilistico, Fasi Procedurali e Responsabilità

L'opera scompone l'iter procedurale della liquidazione analizzando poteri, doveri e rischi dei soggetti coinvolti:

  • Scioglimento e Nomina dei Liquidatori: Causa di scioglimento, iscrizione nel Registro delle Imprese, passaggio di consegne e gestione del periodo transitorio.

  • Responsabilità di Amministratori e Liquidatori: Regole per la quantificazione dei danni in caso di prosecuzione indebita dell'attività d'impresa, responsabilità verso i creditori sociali e la massa dei soci.

  • Chiusura e Cancellazione: Bilancio finale di liquidazione, piano di riparto, estinzione della società e responsabilità post-cancellazione dei soci e dei liquidatori.

Principi Contabili e Bilanci di Liquidazione (Nuovo OIC 5)

Una sezione fondamentale guida il professionista nella redazione dei documenti contabili secondo le ultime direttive dell'Organismo Italiano di Contabilità:

  • Applicazione del Nuovo OIC 5: Regole di valutazione delle voci nell'ipotesi di venir meno della continuità aziendale (going concern).

  • I Bilanci della Liquidazione: Criteri di redazione del rendiconto sulla gestione degli amministratori, del bilancio iniziale di liquidazione, dei bilanci intermedi d'esercizio e del bilancio finale.

  • Riconversione dei Criteri di Valutazione: Gestione del valore di realizzo delle attività, del valore di estinzione delle passività e dei fondi per rischi ed oneri futuri.

Disciplina Fiscale, Riforma TUIR e Modelli REDDITI 2026

Il manuale illustra nel dettaglio l'impatto delle riforme tributarie sulla determinazione del reddito nei periodi liquidatori:

  • Riscrittura dell'Art. 182 del TUIR: Analisi analitica delle nuove norme per la determinazione del reddito d'impresa nei periodi d'imposta interessati dalla liquidazione.

  • Tassazione dei Soci e Conguagli Fiscali: Trattamento delle somme attribuite ai soci a titolo di riparto capitale o riserve, ritenute ed adempimenti del sostituto d'imposta.

  • Compilazione Dichiarativi 2026: Esempi pratici di compilazione dei Modelli REDDITI 2026 (utilizzabili anche per gli esercizi successivi) e dichiarazioni IRAP per le frazioni di periodo d'imposta antecedenti e contestuali alla liquidazione.

Formulario, Schemi e Modulistica Pronta all'Uso

Per garantire una rispondenza immediata nella prassi quotidiana di studio, il testo include un ricco corredo operativo:

  • Fac-simile di Atti e Verbali: Modelli di verbali di assemblea per la nomina dei liquidatori, relazioni sulla gestione, bilanci e piani di riparto.

  • Tabelle Riassuntive ed Esempi Numerici: Simulazioni contabili e fiscali complete per guidare passo-passo la chiusura della liquidazione sia nelle società di persone che in quelle di capitali.

STRUTTURA DEL LIBRO:

  • Prefazione
  • Sezione I - LA LIQUIDAZIONE DELLE SOCIETÀ DI PERSONE E DI CAPITALI
  • Lo scioglimento delle società di persone
  • 1. Come operano le cause di scioglimento
  • 2. Il decorso del termine
  • 2.1. Proroga tacita legale e proroga tacita convenzionale
  • 2.2. Il termine – La notifica della disdetta da parte del socio
  • 2.3. Legittimità della clausola di proroga automatica salvo disdetta
  • 2.4. Effetti della disdetta
  • 2.5. Disdetta e la liquidazione della quota 
  • 2.6. Scioglimento del rapporto sociale limitatamente a un socio
  • 3. Conseguimento dell’oggetto sociale
  • 4. Sopravvenuta impossibilità di conseguire l’oggetto sociale 
  • 4.1. Insanabile discordia dei soci
  • 5. La volontà di tutti i soci
  • 6. Lo scioglimento per mancata ricostituzione della pluralità dei soci
  • 6.1. La liquidazione della quota agli eredi del socio 
  • 6.2. L’evoluzione in impresa individuale
  • 7. Altre cause previste dal contratto sociale
  • 7.1. Apertura della liquidazione giudiziale
  • 8. Scioglimento della Sas
  • Lo scioglimento delle società di capitali
  • 1. Le modifiche introdotte con la riforma 
  • 2. Le cause di scioglimento
  • 3. Scadenza del termine
  • 4. Raggiungimento dell’oggetto sociale o impossibilità di conseguirlo
  • 4.1. Modifica o integrazione dell’oggetto sociale
  • 5. Impossibilità di funzionamento dell’assemblea
  • 6. La riduzione del capitale sociale al di sotto del minimo legale
  • 6.1. Provvedimenti ricostitutivi del capitale
  • 7. Impossibilità di garantire la liquidazione del socio receduto
  • 8. Per volontà dei soci
  • 9. Altre cause previste dall’atto costitutivo o dallo statuto
  • 10. Altre cause legali di scioglimento
  • 11. Apertura della procedura di liquidazione giudiziale e della liquidazione controllata
  • Poteri e obblighi degli amministratori nelle società di persone
  • 1. Nozione di affari urgenti
  • 2. Obbligo di tempestiva rilevazione della causa di scioglimento
  • 3. Poteri degli amministratori dopo lo scioglimento della società
  • 4. La ratifica degli atti non urgenti
  • 5. Esclusione del socio dopo il verificarsi della causa di scioglimento
  • 6. Le responsabilità dell’organo amministrativo e il risarcimento del danno
  • Poteri e obblighi degli amministratori nelle società di capitali
  • 1. Gli obblighi degli amministratori in presenza di causa di scioglimento
  • 2. I poteri degli amministratori prima della nomina dei liquidatori 
  • 3. Limiti temporali al potere degli amministratori
  • 4. Operazioni vietate e operazioni consentite
  • 5. La prova del danno e la sua quantificazione
  • 6. CNDCEC – Determinazione e quantificazione del danno
  • Adempimenti contabili della liquidazione
  • 1. Soggetti che applicano i principi contabili OIC
  • 1.1. Ambito soggettivo di applicazione dei principi OIC
  • 1.2. Principi contabili applicabili durante la liquidazione
  • 2. Precedente e nuovo OIC 5: decorrenza e regime transitorio
  • 2.1. Il precedente OIC 5
  • 2.2. Il nuovo OIC 5
  • 2.3. Decorrenza
  • 2.4. Regime transitorio
  • 3. Elementi comuni al precedente e al nuovo OIC 5
  • 3.1. Gli adempimenti contabili della liquidazione
  • 3.2. Il passaggio della gestione dagli amministratori ai liquidatori
  • 3.3. L’ultimo bilancio d’esercizio anteriore alla liquidazione
  • 3.4. La situazione dei conti alla data di effetto di scioglimento 
  • 3.5. Il rendiconto degli amministratori
  • 3.6. I bilanci annuali durante la liquidazione
  • 3.7. Gli acconti ai soci durante la liquidazione
  • 3.8. Il bilancio finale di liquidazione
  • 3.9. Il piano di riparto
  • 3.10. Criteri di ripartizione
  • 3.11. Crediti verso soci per versamenti ancora dovuti
  • 3.12. Assegnazione di beni in natura
  • 3.13. Attribuzione di crediti ai soci
  • 3.14. La registrazione del piano di riparto
  • 3.15. Approvazione del bilancio finale e conclusione della procedura
  • 4. Peculiarità del precedente OIC 5
  • 4.1. Impostazione generale del precedente OIC 5
  • 4.2. Il bilancio iniziale secondo il precedente OIC 5
  • 4.3. I criteri di valutazione del precedente OIC 5
  • 4.4. Il Fondo per costi e oneri di liquidazione
  • 4.5. La prosecuzione dell’attività durante la liquidazione nel precedente OIC 5
  • 4.6. I bilanci annuali secondo il precedente OIC 5
  • 4.7. Il bilancio finale secondo il precedente OIC 5
  • 4.8. La revoca della liquidazione secondo il precedente OIC 5
  • 5. Caratteristiche del nuovo OIC 5
  • 5.1. La nuova impostazione del bilancio di liquidazione
  • 5.2. Liquidazione senza prosecuzione dell’attività e liquidazione con attività in continuazione
  • 5.3. Il modello contabile misto se c’è prosecuzione di attività
  • 5.4. I nuovi criteri di valutazione
  • 5.5. Le Rettifiche di liquidazione
  • 5.6. Il superamento del Fondo per costi e oneri di liquidazione
  • 5.7. I costi necessari e funzionali alla liquidazione
  • 5.8. I contratti onerosi
  • 5.9. I nuovi schemi di bilancio
  • 5.10. I bilanci annuali nel nuovo OIC 5
  • 5.11. Il bilancio finale nel nuovo OIC 5
  • 5.12. Nota integrativa e relazione sulla gestione
  • 5.13. La revoca della liquidazione secondo il nuovo OIC 5
  • Poteri dei liquidatori e criteri per lo svolgimento della liquidazione
  • 1. I liquidatori di Srl e Spa – Le differenze
  • 2. L’esercizio provvisorio dell’attività d’impresa
  • 3. I criteri di valutazione durante l’esercizio provvisorio
  • 4. Decorrenza e prima applicazione del nuovo OIC 5
  • Revoca dello stato di liquidazione – Gli effetti civilistici e fiscali
  • 1. Natura e presupposti dell’istituto
  • 1.1. Revoca dello stato di liquidazione nel vecchio e nuovo ordinamento
  • 1.2. Legittimità della revoca dello stato di liquidazione
  • 1.3. Società di capitali – Revoca dello stato di liquidazione
  • 1.4. Società di persone – Revoca dello stato di liquidazione 
  • 2. La delibera di revoca dello stato di liquidazione
  • 3. Operazioni straordinarie e revoca della liquidazione
  • 3.1. Trasformazione di società in liquidazione
  • 3.2. Fusione e scissione di società in liquidazione
  • 3.3. La revoca implicita
  • 3.4. Rimozione della causa di scioglimento
  • 4. Aspetti contabili della revoca della liquidazione
  • 4.1. Revoca della liquidazione secondo il precedente OIC 5
  • 4.2. Adempimenti alla data di efficacia della revoca
  • 4.3. Attività non proseguita durante la liquidazione
  • 4.4. Attività proseguita durante la liquidazione
  • 4.5. Bilancio dell’esercizio nel quale interviene la revoca
  • 5. La revoca della liquidazione nel nuovo OIC 5
  • 6. Aspetti fiscali della revoca della liquidazione
  • 6.1. Riporto delle perdite fiscali a seguito della revoca di liquidazione
  • La messa in liquidazione della Srl senza atto notarile
  • 1. Cause di scioglimento della Srl e decorrenza
  • 2. Liquidazione senza notaio – Ricognizione dei presupposti
  • Gli adempimenti telematici della liquidazione
  • 1. Esempio utilizzato nelle tavole
  • 1.1. Accertamento e iscrizione della causa di scioglimento
  • 1.2. Messa in liquidazione e nomina del liquidatore
  • 2. Il diverso caso dello scioglimento deliberato dall’assemblea
  • 3. Avvertenza operativa
  • 3.1. Cancellazione della società dal Registro delle imprese
  • 3.2. Deposito del bilancio finale di liquidazione
  • 3.3. Approvazione espressa e cancellazione contestuale
  • 3.4. Approvazione tacita e successiva cancellazione
  • 3.5. Cancellazione d’ufficio
  • 3.6. Allegati e completamento della pratica
  • 3.7. Cessazione della partita IVA e Comunicazione Unica
  • 3.8. Deposito dei libri e delle scritture
  • Estinzione della società - Effetti civilistici della cancellazione dal Registro delle imprese
  • 1. La cancellazione delle società di capitali – Generalità
  • 1.1. La norma precedente e la giurisprudenza 
  • 1.2. La norma attuale e la giurisprudenza 
  • 1.3. Cancellazione dal Registro delle imprese ed estinzione della società di capitali
  • 1.4. La procedura di cancellazione introdotta dal D.L. n. 76 del 2020
  • 1.5. Cancellazione irregolare e cancellazione della cancellazione
  • 1.6. Possibilità per i creditori sociali di recuperare il credito nei confronti della società di capitali
  • 2. Cancellazione della società di persone
  • 3. Procedure di cancellazione dal Registro delle imprese – Quando interviene il Conservatore
  • 3.1. Società di capitali inattive
  • 3.2. Cancellazione d’ufficio e beni sociali
  • 3.3. Società di persone
  • 3.4. Società di capitali
  • 4. Sorte dei debiti della società
  • 4.1. Responsabilità dei soci di società di capitali per i debiti sociali
  • 4.2. Le SS.UU mettono i paletti 
  • 5. Responsabilità dei soci di società di persone per i debiti sociali
  • 6. Debiti per cui esiste un titolo esecutivo emesso nei confronti della società estinta 
  • 7. La liquidazione non giustifica, da sola, il ruolo straordinario
  • 8. Responsabilità del liquidatore per i debiti sociali
  • 8.1. Il liquidatore e l’obbligo di pagare nel rispetto della par conditio creditorum
  • 9. Sopravvenienze delle società estinta
  • 9.1. Attività non indicate nel bilancio di liquidazione
  • 9.2. Il sopravvenire di un immobile
  • 9.3. Pretese e crediti incerti
  • 10. Cancellazione della società e capacità di stare in giudizio
  • 10.1. Cancellazione in pendenza di un giudizio
  • 10.2. L’ultrattività del mandato alla lite
  • Società estinta e cancellata dal Registro delle imprese - Debiti e crediti tributari
  • 1. Cancellazione di una società dal Registro delle imprese e debiti sociali
  • 2. Se il creditore della società estinta è l’Amministrazione finanziaria
  • 3. I più ampi poteri dell’Amministrazione finanziaria
  • 4. Differimento di 5 anni solo per cancellazioni post 13 dicembre 2014
  • 5. Disciplina per le società estinte dopo il 13 dicembre 2014
  • 6. A chi si applicano i più ampi poteri dell’Amministrazione – Ambito soggettivo
  • 7. I più ampi poteri dell’Amministrazione – Ambito di applicazione
  • 8. Chi rappresenta la società estinta
  • 9. Notifica a società cancellate dal Registro delle imprese
  • 10. Giudizi in corso davanti alle Commissioni tributarie o in Cassazione
  • 11. L’atto nei confronti della società come presupposto dell’azione nei confronti dei soci o del liquidatore
  • 12. Responsabilità per i debiti d’imposta ex articolo 36 del D.P.R. n. 602/1973
  • 13. Responsabilità dei soci per i debiti d’imposta
  • 14. Se il socio non ha percepito nulla dal bilancio di liquidazione
  • 14.1. Il socio è successore anche se nulla ha percepito dal bilancio di liquidazione?
  • 14.2. Cosa hanno stabilito le SS.UU – Creditori in generale
  • 14.3. Cosa hanno stabilito le SS.UU – Creditore Amministrazione finanziaria
  • 14.4. Ulteriori sviluppi giurisprudenziali della questione esaminata dalle SS.UU
  • 14.5. Il procedimento nei confronti del socio
  • 14.6. L’atto notificato al socio
  • 14.7. La scadenza dei 5 anni
  • 15. Riparto tra gli ex soci delle maggiori imposte 
  • 16. Responsabilità dei liquidatori per i debiti d’imposta
  • 17. I debiti d’imposta per i quali il liquidatore è responsabile
  • 18. Responsabilità penale del liquidatore
  • 19. Società estinte prima del 13 dicembre 2014
  • 20. Società estinte – Crediti d’imposta emersi dopo l’estinzione
  • Diritti del creditore particolare del socio di società di persone e di capitali
  • 1. Società semplice e società di persone commerciali irregolari
  • 2. Richiesta di liquidazione della quota sociale del socio
  • 3. Snc e Sas regolari – I diritti del creditore particolare del socio
  • 4. Azioni del creditore sugli utili spettanti al socio
  • 5. Atti conservativi o esecutivi sulla quota spettante in sede di liquidazione al socio suo debitore
  • 6. L’esproprio della quota del debitore moroso
  • 7. Divieto di compensazione del creditore particolare
  • 8. Creditore del socio di società di capitali
  • Sezione II - LA LIQUIDAZIONE DELL’IMPRESA INDIVIDUALE E DELLE SOCIETÀ - LA DISCIPLINA FISCALE
  • La liquidazione: aspetti fiscali generali
  • 1. Premessa
  • 2. Come distinguere le liquidazioni soggette alla vecchia e alla nuova disciplina – L’inizio della liquidazione
  • 3. Disciplina anteriforma – Liquidazioni iniziate entro il 31 dicembre 2024
  • 4. Disciplina anteriforma – Liquidazione – Profili generali – Periodo di liquidazione unitariamente considerato
  • 5. Disciplina anteriforma – Criteri di determinazione del reddito del periodo antecedente la liquidazione
  • 6. Disciplina anteriforma – Determinazione del reddito dei periodi d’imposta intermedi
  • 7. Le criticità che hanno portato alla riscrittura della norma
  • 8. Disciplina post riforma – Conferme di impostazione
  • 9. Le criticità risolte dalla riforma 
  • 10. Disciplina post riforma – Liquidazione società di persone e imprese individuali – Le modifiche
  • 11. Disciplina post riforma – Liquidazione società di capitali – Le modifiche
  • La liquidazione dei soggetti IRPEF
  • 1. Premessa
  • 2. Liquidazioni iniziate entro il 31 dicembre 2024
  • 3. Soggetti IRPEF – Il periodo di imposta in cui inizia la liquidazione
  • 4. Soggetti IRPEF – Il periodo ante liquidazione
  • 5. Soggetti IRPEF – Perdite esercizi anteriori alla messa in liquidazione
  • 6. Soggetti IRPEF – Le perdite del periodo di liquidazione 
  • 7. Soggetti IRPEF – Liquidazione che si chiude entro 3 periodi d’imposta
  • 8. Soggetti IRPEF – Liquidazione con durata maggiore di tre periodi d’imposta
  • 9. Imprenditori individuali – Adempimenti dichiarativi II.DD.
  • 10. Società di persone – Adempimenti dichiarativi II.DD.
  • 10.1. La data di inizio della liquidazione per le società di persone
  • 10.2. L’IRAP nella liquidazione delle società di persone
  • 10.3. Adempimenti dichiarativi – Esempio riepilogativo
  • 10.4. Estinzione senza messa in liquidazione
  • 11. Sas che in seguito alla morte dell’accomandante si scioglie ed è posta in liquidazione 
  • 12. Disciplina postriforma – Liquidazioni iniziate dal 1° gennaio 2025
  • 12.1. La situazione frutto della Riforma per nuove liquidazioni 
  • 12.2. Il nuovo articolo 182, comma 2, del TUIR – Il periodo ante liquidazione
  • 12.3. Il nuovo articolo 182, comma 2, del TUIR – Liquidazione con periodi d’imposta definitivi
  • 12.4. Il nuovo articolo 182, comma 2, del TUIR – Le perdite
  • 12.5. Il nuovo articolo 182, comma 2, del TUIR – Liquidazioni brevi
  • 12.6. Il carry back delle perdite nelle liquidazioni brevi
  • 12.7. L’opzione per la tassazione separata 
  • 12.8. La tassazione separata dell’imprenditore individuale e dei soci delle società di persone
  • 13. Soggetti IRPEF – La liquidazione chiusa in perdita
  • Liquidazione dei soggetti IRPEF dal 1° gennaio 2025 – Il Modello di dichiarazione
  • 1. Premessa
  • 2. Modello REDDITI PF – Frontespizio – Recepimento della Riforma
  • 3. Modello REDDITI SP – Frontespizio – Recepimento della Riforma 
  • 4. Liquidazione che inizia e termina nel 2025
  • 5. Dichiarazione integrativa periodo d’imposta 2025 (in presenza di carry back di perdite 2026 o 2027)
  • 6. Società in contabilità ordinaria
  • 7. Società in contabilità semplificata
  • 8. Società agricole e di allevamento
  • 9. Modello REDDITI SP – Quadro RS 
  • 10. Integrativa dei soci di società di persone 
  • Liquidazione dei soggetti IRES
  • 1. Premessa
  • 1.1. Liquidazioni iniziate entro il 31 dicembre 2024
  • 2. La data di inizio della liquidazione per le società di capitali
  • 3. Società di capitali – Le perdite nella liquidazione
  • 4. Società di capitali in liquidazione – L’applicazione della PEX 
  • 5. Società di capitali – Adempimenti dichiarativi 
  • Liquidazione dei soggetti IRES dal 1° gennaio 2025 – Il Modello di dichiarazione
  • 1. Società di capitali – Le novità della riforma 
  • 1.1. La conferma – La suddivisione del periodo d’imposta in cui inizia la liquidazione
  • 1.2. Determinazione del reddito “definitiva”
  • 1.3. Società di capitali – Criticità e soluzioni della riforma – la nuova gestione delle perdite
  • 1.4. Soci di soggetti IRES – Niente tassazione separata 
  • 1.5. Niente carry back nel consolidato 
  • 1.6. Niente carry back nel regime di trasparenza
  • 1.7. La liquidazione nel Modello REDDITI SC 2026
  • 1.8. Il coordinamento con la dichiarazione integrativa
  • 1.9. Le istruzioni al Modello REDDITI SC 2026
  • 1.10. Le nuove caselle nel frontespizio
  • 2. SIIQ e SINQ
  • 2.1. Maggiorazione IRES società di comodo
  • 2.2. Implicazioni operative e profili critici
  • Società di comodo (di persone e di capitali) e liquidazione 
  • Disciplina IVA, IRAP e Modello 770
  • 1. IVA – Specificità delle società in liquidazione 
  • 1.1. Detrazione IVA anche per acquisti effettuati durante la fase di liquidazione della società
  • 2. Rimborso del credito IVA in caso di cessazione dell’attività
  • 3. Prescrizione del diritto al rimborso
  • 4. Garanzia per i rimborsi superiori a 30.000 euro
  • 5. Garanzia prestata dalla capogruppo
  • 6. Indici Sintetici di Affidabilità
  • Holding in liquidazione e Archivio dei Rapporti Finanziari
  • 1. Società in liquidazione
  • Assegnazioni ai soci in natura
  • 1. La tassazione in capo alla società assegnante
  • 1.1. Assegnazione di beni strumentali o patrimoniali
  • 1.2. Assegnazione di beni merce
  • 2. Il regime IVA dell’assegnazione di beni ai soci
  • 3. Valore da indicare nella fattura 
  • 4. Effetti dell’assegnazione sulla detrazione IVA
  • 5. Le imposte d’atto in caso di assegnazione
  • 5.1. Imposte d’atto – Le aliquote
  • 5.2. Immobili abitativi
  • 5.3. Immobili strumentali
  • 5.4. Terreni agricoli
  • 6. Imposte d’atto – La base imponibile
  • Tassazione del socio in ipotesi di liquidazione della società
  • 1. Reddito conseguito dall’imprenditore individuale in liquidazione
  • 2. Redditi da persone fisiche socie di società di persone il liquidazione
  • 2.1. Socio – Persona fisica non imprenditore
  • 2.2. Socio – Persona fisica imprenditore
  • 2.3. Socio – Società di persone
  • 2.4. Socio – Società di capitali
  • 3. Redditi conseguiti dai soci: soggetto in liquidazione società di capitali
  • 3.1. Socio – Persona fisica non imprenditore
  • 3.2. Socio – Persona fisica imprenditore
  • 3.3. Socio – Società di persone
  • 3.4. Socio – Società di capitali
  • 3.5. Distribuzione di acconti sul riparto finale
  • 3.6. Le peculiarità della tassazione delle riserve in base alla natura del socio
  • 4. La liquidazione delle somme a seguito di rivalutazione delle partecipazioni

devices E-book info_outline
34.96 €
36.8 € -5%
+ IVA
file_download Disponibile con download immediato - multidispositivo
stampa 15%
2026-10-23
Qta