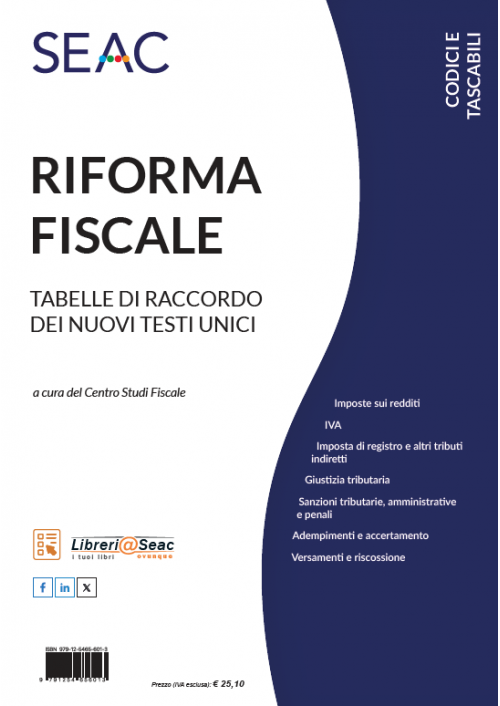
RIFORMA FISCALE - Tabelle di raccordo dei nuovi testi unici
devicesE-book
description Cartaceo-
Tabelle di raccordo bidirezionali: dalla normativa previgente ai nuovi Testi Unici e dai nuovi Testi Unici alla normativa previgente
-
Nuovo Testo Unico IVA (D.Lgs. n. 10/2026) ex D.P.R. n. 633/1972
-
Nuovo TUIR (D.Lgs. n. 117/2026) ex D.P.R. n. 917/1986
-
Imposta di Registro e altri tributi indiretti minori
-
Adempimenti, accertamento, versamenti e riscossione
-
Sanzioni tributarie (amministrative e penali) e Giustizia Tributaria
Il volume "Riforma Fiscale: Tabelle di Raccordo dei Nuovi Testi Unici" è lo strumento di lavoro indispensabile per commercialisti, avvocati tributaristi, consulenti del lavoro e revisori legali. A seguito della complessa attuazione della Riforma Fiscale (Legge n. 111/2023), l'intero sistema normativo tributario viene riorganizzato nei nuovi Testi Unici. Questo testo offre un Prontuario da scrivania essenziale per individuare la corretta ricollocazione di ogni articolo della disciplina previgente e gestire senza errori la fase transitoria nei pareri, negli atti difensivi e nei dichiarativi.
La Nuova Codificazione Tributaria e la Fase Transitoria
L'opera fornisce il raccordo analitico e sistematico per passare dalle storiche leggi di imposta alla nuova normativa riordinata:
-
Dal DPR 633/1972 al D.Lgs. n. 10/2026 (Nuovo Testo Unico IVA): Mappatura delle regole su territorialità, detrazioni, esenzioni e aliquote nel nuovo quadro legislativo.
-
Dal TUIR DPR 917/1986 al D.Lgs. n. 117/2026 (Nuovo Testo Unico Imposte sui Redditi): Trasposizione delle norme su redditi di lavoro dipendente, autonomo, d'impresa e tassazione delle società.
-
Adempimenti, Accertamento e Riscossione: Corrispondenze per le norme in materia di versamenti, accertamento delle imposte e riscossione esecutiva.
Imposte d'Atto, Giustizia Tributaria e Regime Sanzionatorio
Un'ampia sezione copre la ricodificazione di tutte le imposte indirette minori e delle procedure contenzioso-sanzionatorie:
-
Registro, Bollo e Tributi Indiretti: Raccordo tra la disciplina dell'imposta di registro, di bollo, ipotecaria, catastale e tributi erariali minori.
-
Sanzioni Amministrative e Penali: Tavole di conversione per le violazioni tributarie, i reati fiscali e i relativi presìdi sanzionatori.
-
Giustizia e Contenzioso Tributario: Raccordo tra la storica disciplina del processo tributario e le nuove disposizioni codificate.
Struttura delle Tabelle e Metodologia di Consultazione
Per garantire la massima velocità di ricerca ed evitare inutili perdite di tempo nello studio professionale:
-
Tabelle "Dalla Normativa Previgente ai Nuovi Testi Unici": Per identificare immediatamente dove è confluito uno specifico articolo storico.
-
Tabelle "Dai Nuovi Testi Unici alla Normativa Previgente": Per risalire alla norma di provenienza, utile a raccordare prassi dell'Agenzia delle Entrate e giurisprudenza consolidata.
STRUTTURA DEL LIBRO:
- Premessa
- TESTO UNICO DELLE DISPOSIZIONI LEGISLATIVE IN MATERIA DI IMPOSTE SUI REDDITI
- Sezione I - Dal nuovo Testo Unico alla normativa previgente
- D.Lgs. 19 giugno 2026, n. 117
- Sezione II - Dalla normativa previgente al nuovo Testo Unico
- TUIR - D.P.R. 22 dicembre 1986, n. 917
- Detrazioni edilizie - D.L. 4 giugno 2013, n. 63
- Risparmio energetico - Legge 27 dicembre 2006, n. 296
- Cedolare secca sugli affitti - D.Lgs. 14 marzo 2011, n. 23
- Locazioni brevi - D.L. 24 aprile 2017, n. 50
- Regime forfetario - Legge 23 dicembre 2014, n. 190
- Società di comodo - Valutazione titoli - Legge 23 dicembre 1994, n. 724
- Società di comodo - D.L. 13 agosto 2011, n. 138
- Monitoraggio fiscale - D.L. 28 giugno 1990, n. 167
- IVIE e IVAFE - D.L. 6 dicembre 2011, n. 201
- Deduzione IMU - Legge 27 dicembre 2019, n. 160
- TESTO UNICO DELLE DISPOSIZIONI LEGISLATIVE IN MATERIA DI IMPOSTA SUL VALORE AGGIUNTO
- Sezione I - Dal nuovo Testo Unico alla normativa previgente
- D.Lgs. 19 gennaio 2026, n. 10
- Sezione II - Dalla normativa previgente al nuovo Testo Unico
- Imposta sul valore aggiunto - D.P.R. 26 ottobre 1972, n. 633
- Liquidazioni periodiche IVA - D.L. 31 maggio 2010, n. 78
- Fatturazione elettronica - D.Lgs. 5 agosto 2015, n. 127
- Operazioni intracomunitarie - D.L. 30 agosto 1993, n. 331
- Regime speciale beni usati - D.L. 23 febbraio 1995, n. 41
- TESTO UNICO DELLE DISPOSIZIONI LEGISLATIVE IN MATERIA DI ADEMPIMENTI E ACCERTAMENTO
- Sezione I - Dal nuovo Testo Unico alla normativa previgente
- D.Lgs. 5 agosto 2026, n. 141
- Sezione II - Dalla normativa previgente al nuovo Testo Unico
- Accertamento delle imposte sui redditi - D.P.R. 29 settembre 1973, n. 600
- ISA - D.L. 24 aprile 2017, n. 50
- Concentrazione riscossione nell’accertamento - D.L. 31 maggio 2010, n. 78
- Concordato preventivo biennale - D.Lgs. 12 febbraio 2024, n. 13
- Accertamento con adesione - D.Lgs. 19 giugno 1997, n. 218
- Dichiarazione redditi, IRAP, IVA - D.Lgs. 9 luglio 1997, n. 241
- Dichiarazione redditi precompilata - D.Lgs. 21 novembre 2014, n. 175
- Liquidazione e riscossione delle imposte - D.Lgs. 18 dicembre 1997, n. 462
- Frodi in materia di cessione dei crediti - D.L. 19 maggio 2020, n. 34
- TESTO UNICO DELLE DISPOSIZIONI LEGISLATIVE IN MATERIA DI IMPOSTA DI REGISTRO E DI ALTRI TRIBUTI INDIRETTI
- Sezione I - Dal nuovo Testo Unico alla normativa previgente
- D.Lgs. 1° agosto 2025, n. 123
- Sezione II - Dalla normativa previgente al nuovo Testo Unico
- Imposta di registro - D.P.R. 26 aprile 1986, n. 131
- Imposte ipotecaria e catastale - D.Lgs. 31 ottobre 1990, n. 347
- Imposta sulle successioni e donazioni - D.Lgs. 31 ottobre 1990, n. 346
- Imposta di bollo - D.P.R. 26 ottobre 1972, n. 642
- TESTO UNICO DELLA GIUSTIZIA TRIBUTARIA
- Sezione I - Dal nuovo Testo Unico alla normativa previgente
- D.Lgs. 14 novembre 2024, n. 175
- Sezione II - Dalla normativa previgente al nuovo Testo Unico
- Ordinamento della giurisdizione tributaria - D.Lgs. 31 dicembre 1992, n. 545
- Disposizioni sul processo tributario - D.Lgs. 31 dicembre 1992, n. 546
- TESTO UNICO DELLE SANZIONI TRIBUTARIE AMMINISTRATIVE E PENALI
- Sezione I - Dal nuovo Testo Unico alla normativa previgente
- D.Lgs. 5 novembre 2024, n. 173
- Sezione II - Dalla normativa previgente al nuovo Testo Unico
- Sanzioni tributarie imposte dirette e IVA - D.Lgs. 18 dicembre 1997, n. 471
- Sanzioni amministrative per violazioni di norme tributarie - D.Lgs. 18 dicembre 1997, n. 472
- Sanzioni penali - D.Lgs. 10 marzo 2000, n. 74
- TESTO UNICO DEI TRIBUTI ERARIALI MINORI
- Sezione I - Dal nuovo Testo Unico alla normativa previgente
- D.Lgs. 5 novembre 2024, n. 174
- Sezione II - Dalla normativa previgente al nuovo Testo Unico
- Tasse sulle concessioni governative - D.P.R. 26 ottobre 1972, n. 641
- TESTO UNICO IN MATERIA DI VERSAMENTI E DI RISCOSSIONE
- Sezione I - Dal nuovo Testo Unico alla normativa previgente
- D.Lgs. 24 marzo 2025, n. 33
- Sezione II - Dalla normativa previgente al nuovo Testo Unico
- Riscossione delle imposte sui redditi - D.P.R. 29 settembre 1973, n. 602