Adempimento Collaborativo E Tcf Opzionale
Prezzo scontato Nuovo - 5%
Scheda tecnica
Formato:
E-book DRM Adobe - Multiplo Dispositivo
Autore:
Diego Salvatore, Gianmarco Bertone
Anno:
2026
ISBN:
9791254656044
Modello:
06FD516
Numero Pagine:
223
Aggiornato a:
Settembre 2026
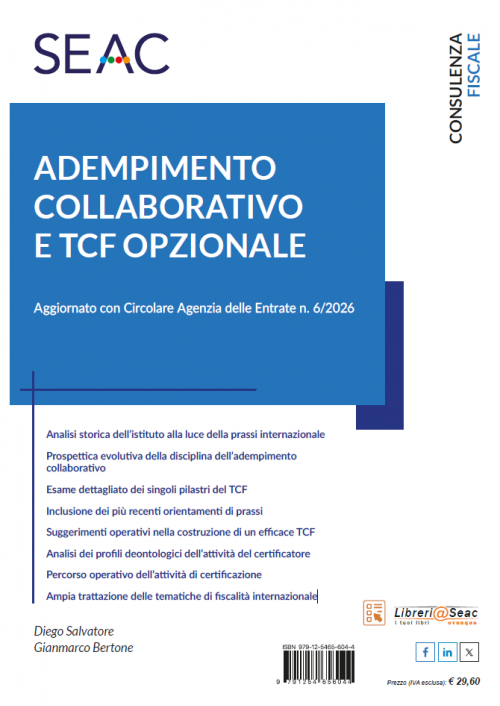
ADEMPIMENTO COLLABORATIVO E TCF OPZIONALE

devicesE-book

description Cartaceo
  • Analisi storica dell’istituto alla luce della prassi internazionale

  • Prospettica evolutiva della disciplina dell’adempimento collaborativo

  • Esame dettagliato dei singoli pilastri del TCF

  • Inclusione dei più recenti orientamenti di prassi

  • Suggerimenti operativi nella costruzione di un efficace TCF

  • Analisi dei profili deontologici dell’attività del certificatore

  • Percorso operativo dell’attività di certificazione

  • Ampia trattazione delle tematiche di fiscalità internazionale

Aggiornato con Circolare Agenzia delle Entrate n. 6/2026.

Il volume "Adempimento Collaborativo e TCF Opzionale" è la guida strategica e metodologica rivolta a Tax Director, CFO, membri di Collegi Sindacali e OdV, commercialisti e consulenti di direzione. In un panorama tributario sempre più orientato alla prevenzione e alla collaborazione rafforzata con l'Amministrazione finanziaria, la fiscalità non può più essere gestita a posteriori: deve essere governata all'interno delle decisioni e dei flussi operativi aziendali. Questo testo offre il modello metodologico per strutturare un Tax Control Framework (TCF) solido, verificabile e conforme agli standard nazionali e internazionali.

Architettura del TCF e Adempimento Collaborativo

L'opera delinea i presupposti normativi e i principi di fondo della fiscalità preventiva e dei regimi di trasparenza con il Fisco:

  • I Quattro Pilastri del TCF: Analisi dettagliata dell'ambiente di controllo, della tax governance, del tax risk assessment e dei meccanismi di monitoraggio continuo.

  • Accesso al Regime di Adempimento Collaborativo: Requisiti di accesso, soglie dimensionali e modalità di adesione per la Cooperative Compliance.

  • Il TCF Opzionale per le PMI: Come adottare volontariamente il sistema di controllo del rischio fiscale per accedere ai benefici premiali, alla riduzione delle sanzioni e al blocco delle sanzioni penali-tributarie.

Tax Risk Assessment, Presìdi e Mappatura dei Rischi

Il manuale illustra la metodologia di identificazione, misurazione e mitigazione dei rischi fiscali (correnti e prospettici):

  • Mappatura dei Processi Tributari: Tecniche per individuare le aree a rischio d'errore o di contenzioso all'interno della catena del valore aziendale.

  • Progettazione dei Presìdi di Controllo: Definizione di procedure operative, matrici di controllo (Risk & Control Matrix) e indicatori chiave di rischio (KRI).

  • Integrazione con la Corporate Governance e il Modello 231: Raccordo tra TCF, Modello Organizzativo 231 per i reati tributari e flussi informativi verso OdV e Collegio Sindacale.

Verifiche dell'Efficacia Operativa e Certificazione del TCF

Una sezione fortemente specialistica è dedicata alla fase di test, validazione e certificazione del sistema:

  • Testing e Monitoraggio Continuo: Metodologie per verificare nel tempo l'adeguatezza e l'effettiva operatività dei controlli predisposti.

  • Certificazione del TCF: Requisiti, procedure e ruolo dei professionisti abilitati per la certificazione del sistema di controllo del rischio fiscale.

  • Tutela Sanzionatoria e Certezza Fiscale: Come l'adozione di un TCF certificato azzera o riduce le sanzioni amministrative ed elimina i rischi di contestazione in sede penale per le violazioni trasparenti.

STRUTTURA DEL LIBRO:

  • Considerazioni generali
  • 1. Note introduttive
  • 2. Analisi delle fonti
  • 3. Requisiti soggettivi e oggettivi di accesso al regime
  • 3.1. Requisiti soggettivi
  • 3.2. Il regime opzionale
  • 3.3. Requisiti oggettivi
  • I quattro principi su cui si costruisce un efficace TCF
  • 1. L’ambiente di controllo
  • 2. La governance del sistema di controllo
  • 3. Il tax risk assessment e la nozione di rischio fiscale
  • 4. Il monitoraggio
  • La certificazione
  • 1. Panoramica generale della disciplina sulla certificazione del TCF
  • 2. I requisiti di indipendenza, onorabilità e professionalità del certificatore
  • 3. L’attività di certificazione e il contenuto della stessa
  • 3.1. Attività preparatoria
  • 3.2. Attività valutativa del TCF
  • 3.3. La certificazione infedele
  • Competenze e procedure
  • 1. Competenze
  • 2. Procedura di ammissione
  • 3. Le forme di interlocuzione
  • 4. Il ravvedimento guidato
  • Effetti premiali
  • 1. Sanzioni amministrative e penali
  • 2. Riduzione dei termini di accertamento
  • 3. Garanzie per i rimborsi
  • Cause di decadenza
  • 1. Cause di esclusione e le altre cause di fuoriuscita dal regime di adempimento collaborativo
  • 2. Procedura ed effetti dell’esclusione dal regime di adempimento collaborativo 
  • 3. TCF opzionale 
  • Analisi di alcuni specifici rischi
  • 1. Rischi contenuti nella mappa dei rischi adempimento per il settore industriale
  • 2. Ciclo attivo
  • 2.1. Errata/tardiva/omessa fatturazione attiva
  • 2.2. Errata/omessa emissione delle note di credito/debito nei confronti della clientela
  • 2.3. Omessa applicazione dell’IVA alla prestazione/cessione resa al committente “esportatore abituale”
  • 2.4. Errata/omessa gestione delle autofatture
  • 2.5. Errata/omessa manutenzione dei codici IVA in caso di novità/modifiche normative
  • 2.6. Emissione di fatture o altri documenti per operazioni soggettivamente e oggettivamente inesistenti verso un cliente al fine di consentire allo stesso l’evasione delle imposte sui redditi o sul valore aggiunto
  • 2.7. Errato trattamento contabile e fiscale delle somme ricevute a titolo di acconti, caparre, indennizzi e penali
  • 2.8. Assenza di documentazione probatoria idonea a dimostrare i requisiti per qualificare l’operazione come cessione intracomunitaria
  • 2.9. Errata fatturazione di operazioni in caso di cessioni a catena (i.e. triangolazioni)
  • 2.10. Errata determinazione e contabilizzazione di ricavi e proventi
  • 3. Ciclo passivo
  • 3.1. Errata/mancata/tardiva registrazione delle fatture acquisti/note di credito
  • 3.2. Errata/mancata registrazione delle fatture acquisti con particolare riferimento a acquisti per cui il diritto alla detraibilità dell’IVA sia escluso o limitato (es. indetraibilità dell’aliquota relativa alle spese di rappresentanza, spese auto, ecc.); acquisiti da soggetti esteri (intraUE; Extra UE)
  • 3.3. Omessa o errata redazione della dichiarazione di intento da inviare all’Agenzia delle Entrate in qualità di esportatore abituale; errata fruizione del regime di “esportatore abituale”, di non imponibilità IVA sugli acquisti e sulle importazioni
  • 3.4. Registrazione di fatture passive per prestazioni di beni e/o servizi soggettivamente o oggettivamente inesistenti o simulate
  • 3.5. Omessa regolarizzazione delle operazioni di acquisto di beni o servizi in relazione alle quali vi è omessa o irregolare fatturazione
  • 3.6. Errato o omesso adempimento degli obblighi relativi alle prestazioni di servizi/cessioni di beni effettuate nel territorio dello Stato da soggetti non residenti
  • 3.7. Errata/omessa applicazione del reverse charge
  • 3.8. Errata determinazione della base imponibile con riferimento alle componenti negative di reddito derivanti da beni/servizi acquistati
  • 3.9. Errato trattamento contabile e fiscale delle somme pagate a titolo di acconti, caparre, indennizzi e penali
  • 3.10. Errato/omesso monitoraggio dei termini per l’esercizio della detrazione
  • 4. Gestione degli adempimenti - Fiscalità internazionale
  • 4.1. Errata/omessa verifica dei requisiti previsti dalla normativa CFC (art. 167 TUIR) con conseguente errata/omessa imputazione al soggetto residente (controllante) dei redditi conseguiti dal soggetto estero (controllata) che si qualifica come CFC; errata/mancata gestione degli adempimenti fiscali delle stabili organizzazioni e delle società controllate dirette e/o indirette estere
  • 4.2. Errata individuazione delle attività d’impresa svolte all’estero che possono configurare una stabile organizzazione localizzata nella giurisdizione estera (UE o extra UE); errata determinazione del reddito attribuibile alle branch estere
  • 4.3. Omessa/non corretta identificazione delle transazioni intercompany; errata determinazione del pricing delle operazioni intercompany in violazione dell’arm’s lenght principle; errata/omessa/tardiva predisposizione della documentazione transfer pricing; errata applicazione della normativa sui prezzi di trasferimento in relazione a cambiamenti organizzatici idonei a modificare i profili funzionali dei soggetti coinvolti nelle transazioni infragruppo
  • 4.4. Errata/omessa/tardiva identificazione di un meccanismo cross-border rilevante ai fini DAC 6 con conseguente errata/omessa/tardiva trasmissione della comunicazione all’Agenzia delle Entrate
  • 4.5. Errata trattamento fiscale di componenti reddituali per errata/omessa applicazione della normativa anti-ibridi
  • Appendice
  • 1. Modello di Tax Control Model redatto secondo le Linee guida dell’Agenzia delle Entrate
  • Documentazione normativa di riferimento
  • 1. D.Lgs. 5 agosto 2015, n. 128, artt. da 3 a 7-bis
  • Addenda normativa
  • 1. D.Lgs. 5 agosto 2015, n. 128, artt. da 3 a 7-bis (2015)
  • 2. Adempimento collaborativo
  • 2.1. D.M. del 15 giugno 2016 (Interpello per i contribuenti che aderiscono al regime dell’adempimento collaborativo di cui all’articolo 6, comma 2, del D.Lgs. 5 agosto 2015, n. 128)
  • 2.2. Provvedimento 26 maggio 2017 n. 101573 (Disposizioni per l’attuazione del regime di adempimento collaborativo disciplinato dagli articoli 3 e seguenti del D.Lgs. 5 agosto 2015, n. 128)
  • 2.3. D.M. del 29 aprile 2024 (Approvazione del codice di condotta per i contribuenti aderenti al regime di adempimento collaborativo)
  • 2.4. D.M. del 31 luglio 2024 (Regolamento recante la disciplina della procedura di ravvedimento guidato nell’ambito dell’adempimento collaborativo)
  • 2.5. D.M. del 12 novembre 2024, n. 212 (Regolamento recante disciplina di requisiti, compiti e adempimenti dei professionisti abilitati alla certificazione del sistema integrato di rilevazione, misurazione, gestione e controllo del rischio fiscale)
  • 3. Regime opzionale
  • 3.1. D.M. del 9 luglio 2025 (Modalità applicative delle disposizioni di cui all’articolo 7-bis del D.Lgs. 5 agosto 2015, n. 128, recante la disciplina del regime opzionale di adozione del sistema di controllo del rischio fiscale)
devices E-book info_outline
28.12 €
29.6 € -5%
+ IVA
file_download Disponibile con download immediato - multidispositivo
stampa 15%
2026-09-14
Qta