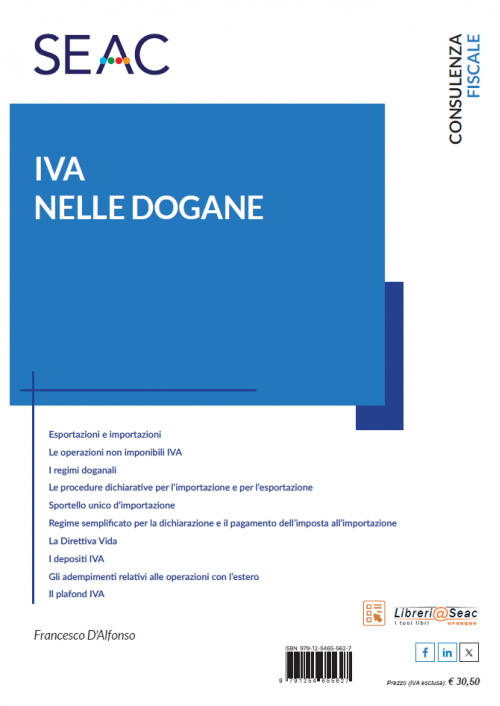
Il volume "IVA nelle Dogane" è il manuale specialistico pensato per fiscalisti d'impresa, consulenti doganali, responsabili import/export, spedizionieri e commercialisti. Negli scambi con i Paesi extra-UE, la corretta gestione dell'IVA e dei dazi non rappresenta solo un obbligo formale, ma una vera e propria leva strategica per ridurre i costi, efficientare la catena di fornitura e prevenire contenziosi con le autorità doganali. Attraverso schemi procedurali, modulistica commentata e casi pratici, l'opera guida il professionista nella gestione in sicurezza delle merci in transito.
Quadro Normativo e Riforme Doganali
L'opera delinea la disciplina generale delle operazioni transfrontaliere alla luce dei recenti e profondi interventi di riordino normativo e delle direttive europee:
- Nuovo Testo Unico Doganale e Testo Unico IVA: Analisi organica delle disposizioni aggiornate, del raccordo tra la normativa nazionale e il Codice Doganale dell'Unione (CDU).
- Qualificazione dell'IVA all'Importazione: Inquadramento dell'imposta come diritto di confine e nuova disciplina della rappresentanza doganale (diretta e indiretta).
- Direttiva ViDA e Prospettive Comunitarie: Impatti delle novità sulla fatturazione elettronica e sulla tracciabilità dei flussi commerciali transfrontalieri.
Importazioni, Esportazioni e Regime 42
Il manuale analizza con estrema precisione le procedure dichiarative e le esenzioni applicabili alle merci extra-UE:
- Operazioni Non Imponibili e Regimi Doganali: Focus su esportazioni dirette e indirette, perfezionamento attivo e passivo, e transiti.
- Immissione in Libera Pratica e "Regime 42": Requisiti rigorosi, controlli e responsabilità per l'importazione di merci in Italia con contestuale immissione in consumo in un altro Stato membro dell'UE.
- Cessazione Franchigie e Vendite a Distanza: Impatto dell'eliminazione della franchigia daziaria per i piccoli piccoli consumi ($le 150 €$) e l'evoluzione dello Sportello Unico d'Importazione (IOSS) per il commercio elettronico.
Depositi IVA, Plafond ed Esportatori Abituali
Una trattazione dettagliata è riservata agli strumenti finanziari e logistici a disposizione delle imprese per rinviare o neutralizzare l'impatto finanziario dell'IVA:
- Funzionamento dei Depositi IVA: Regole di introduzione, estrazione e svincolo dei beni per le operazioni nazionali, comunitarie ed extra-UE.
- Gestione del Plafond IVA: Meccanismo di maturazione, utilizzo e controllo per le imprese con qualifica di esportatore abituale, per evitare sospensioni improprie di imposta.
- Gestione della Brexit: Quadro operativo per le transazioni con il Regno Unito, regole di origine, prove di esportazione e gestione dei flussi commerciali post-uscita UE.
Adempimenti Operativi, Modulistica e Giurisprudenza UE
Per garantire un riscontro immediato nella pratica quotidiana di studio o aziendale, il testo mette a disposizione:
- Guide alla Modulistica Doganale: Esempi reali di compilazione delle dichiarazioni d'importazione/esportazione, documenti di accompagnamento e tracciati telematici.
- Giurisprudenza della Corte di Giustizia UE: Costante integrazione delle sentenze comunitarie di riferimento per risolvere dubbi interpretativi in materia di valore in dogana, esenzioni e sanzioni.
STRUTTURA DEL LIBRO:
- Premessa
- 1. L’ordinamento comunitario
- 2. Rapporti con l’ordinamento italiano
- 3. Le fonti
- 4. Il bilancio della UE
- 5. L’unione doganale
- 6. La normativa doganale
- 7. La normativa nazionale
- Territorio comunitario e territorio nazionale
- 1. Territorio della UE
- 2. Territorio della UE in base al trattato sull’Unione Europea
- 3. Territorio doganale della UE
- 4. Territorio della UE ai fini IVA
- 5. Territorio dello Stato ai fini IVA
- 6. Residenza, domicilio e stabile organizzazione
- 7. Nozione di residenza e domicilio
- 8. Stabile organizzazione
- I regimi doganali
- Esportazione
- 1. Il regime doganale
- 2. Sistema ECS
- 3. Progetto unionale AES (Automated Export System) – Fase 1
- 4. Commissionario del cedente
- 5. Esportazione triangolare
- 6. Situazioni particolari
- 7. Documentazione IVA
- 8. Prove alternative dell’uscita dalla UE
- 9. Prova doganale e imposizione IVA
- Cessioni all’esportazione
- 1. Acconti
- 2. Cessioni esenti da IVA
- 3. Cessione di stampi
- 4. Esportazioni di prodotti editoriali
- 5. Beni soggetti al regime del margine
- 6. Esempio
- 7. Piattaforme marine
- 8. Cessioni di gas a soggetto extra UE
- 9. Documento di trasporto
- 10. Imposta di bollo
- 11. Tipologie di cessioni all’esportazione
- Esportazioni dirette
- 1. Esportazioni tramite commissionario
- 2. Lavorazioni connesse all’esportazione
- 3. Esportazioni triangolari
- 4. Cessioni tramite servizio postale
- Esportazioni indirette
- 1. Prova dell’esportazione
- 2. La Corte di Giustizia UE
- 3. Cessioni nei confronti delle Pubbliche amministrazioni
- Export: casi particolari
- 1. Esportazioni “definitive” senza trasferimento della proprietà
- 2. Trasferimento di beni all’estero da parte dello stesso esportatore
- 3. Esportazioni di beni ceduti a titolo gratuito
- Perfezionamento attivo
- 1. Vantaggi legati all’applicazione del regime
- 2. Applicazione del regime – Il sistema della sospensione
- 3. Compensazione per equivalenza
- 4. Esportazione anticipata
- 5. Adempimenti
- 6. Disciplina IVA
- 7. Trasformazione sotto controllo doganale
- Perfezionamento passivo
- 1. “Sistema degli scambi standard”
- 2. Merci equivalenti
- 3. Esportazione temporanea
- 4. Aspetti doganali
- 5. Aspetti IVA
- Deposito
- 1. Deposito doganale
- 2. Introduzione in zona franca o in deposito franco
- Depositi IVA
- 1. La Direttiva IVA
- 2. La normativa nazionale
- 3. Estrazione dal deposito IVA
- 4. Immissione in libera pratica di beni non unionali destinati ad essere introdotti in un deposito IVA
- 5. Cessione estera dei beni estratti dal deposito IVA
- 6. Altre operazioni
- 7. Obblighi del gestore del deposito
- 8. Depositi doganali e depositi IVA
- Ammissione temporanea
- 1. Importazione temporanea
- 2. Esonero totale
- 3. Esonero parziale
- 4. Mancata riesportazione
- 5. Adempimenti
- 6. Disciplina IVA
- 7. Uso finale
- Transito
- 1. Transito unionale
- 2. Disciplina IVA
- 3. Importazioni verso San Marino
- 4. Modalità alternative di circolazione delle merci
- Immissione in libera pratica
- 1. Import Control System (ICS)
- 2. Base imponibile dei diritti doganali
- 3. Importatore non stabilito nella UE
- 4. Immissione in libera pratica di merci destinate al consumo in altro Stato membro
- 5. Importazioni in franchigia
- Importazioni
- 1. Modalità di applicazione dell’IVA
- 2. Importazioni non soggette ad IVA
- 3. La dichiarazione doganale
- 4. Regime del margine
- 5. Editoria
- 6. Regime di cassa
- 7. Operazione di immissione in libera pratica
- 8. Reintroduzione di beni precedentemente esportati fuori della UE in via definitiva
- 9. Reimportazione di beni temporaneamente esportati fuori dalla UE per operazioni di perfezionamento
- 10. Importazioni di oro
- 11. Importazioni di rottami e altri materiali di recupero
- 12. Importazioni in franchigia (aspetti IVA)
- 13. Casi particolari
- Vendite a distanza transfrontaliere di beni
- 1. Aspetti generali
- 2. Vendite a distanza di beni importati da territori terzi o Paesi terzi
- 3. Vendite a distanza di beni intra-UE
- 4. Vendite a distanza di beni – Operazioni con San Marino
- 5. La Direttiva 2020/284/UE
- Regime speciale per le vendite a distanza di beni importati
- 1. Il sistema IVA unionale
- 2. Le novità dal 2021
- 3. Vendite a distanza di beni importati da territori terzi o Paesi terzi: la normativa
- 4. Regime speciale per le vendite a distanza di beni importati da territori terzi o Paesi terzi (“regime di importazione” - “Import scheme” o “Ioss”)
- 5. La normativa nazionale
- 6. Regime speciale per la dichiarazione e il pagamento dell’IVA all’importazione
- 7. La Direttiva UE 2025/1539
- 8. Spedizioni di valore trascurabile
- Cessione di beni attraverso un’interfaccia elettronica
- 1. La Direttiva 2017/2455/UE (dal 1° luglio 2021)
- 2. La Direttiva 2025/516/UE (dal 1° gennaio 2027)
- Plafond IVA
- 1. “Status” di “esportatore abituale”
- 2. Operazioni che costituiscono plafond
- 3. Operazioni che non costituiscono plafond
- 4. Rettifiche
- 5. Plafond fisso e plafond mobile
- 6. Obblighi dichiarativi relativi al plafond disponibile
- 7. Utilizzo del plafond
- 8. Adempimenti dell’”esportatore abituale”
- 9. Adempimenti del fornitore degli “esportatori abituali”
- 10. Fatturazione
- 11. Variazioni del plafond utilizzato
- 12. Sanzioni
- 13. Plafond libero e plafond vincolato
- 14. Trasferimento del plafond
- Operazioni assimilate alle esportazioni
- Servizi internazionali o connessi agli scambi internazionali
- Operazioni con Repubblica di San Marino e Città del Vaticano
- 1. Operazioni con la Repubblica di San Marino
- 2. Cessioni di beni da soggetto IVA italiano a operatore economico sammarinese
- 3. Acquisti di beni da parte di soggetti IVA
- 4. Acquisti di beni da parte di consumatori finali
- 5. Operazioni con Città del Vaticano
- 6. Acquisti di veicoli da San Marino e Città del Vaticano
- Operazioni con organismi internazionali
- 1. Operazioni effettuate nei confronti delle sedi e dei rappresentanti diplomatici e consolari
- 2. Operazioni effettuate a favore delle forze armate
- 3. Cessioni dei c.d. “beni anti-covid” e connesse prestazioni di servizi a organismi UE
- 4. Operazioni eseguite nei confronti di altri organismi riconosciuti nonché dei membri di tali organismi
- 5. Manutenzione sede istituto universitario europeo
- Cessioni a viaggiatori stranieri
- 1. Prova dell’esportazione
- 2. La normativa nazionale
- 3. Cessioni senza applicazione dell’imposta
- 4. Cessioni con applicazione dell’imposta
- 5. Duty free shop
- Esterometro
- 1. Decreto “Semplificazioni”
- 2. Acquisti
- Rimborsi a soggetti non residenti
- 1. Presenza di posizioni IVA nel Paese di rimborso
- 2. Stabile organizzazione inattiva
- 3. Posizione IVA aperta direttamente o mediante “rappresentante fiscale”
- 4. Aspetti generali
- 5. Rimborsi a soggetti passivi stabiliti in Italia dell’IVA assolta in altri Stati membri
- 6. Disciplina UE relativa ai rimborsi a soggetti non residenti stabiliti in un altro Stato membro della Unione Europea